
Graue Nashörner
Die grössten Gefahren an den Börsen sind selten jene, die niemand kommen sieht. Es sind jene, die alle sehen und trotzdem verdrängen. Eine von KI getriebene Aktienhaus-se, steigende Zinsen, hohe US-Staatsschulden, ein wachsender Schattenbankensektor: Jedes Risiko für sich ist bekannt. Gefährlich wird der Moment, in dem sie zusammenwirken.
Die Anzeigetafeln leuchten grün. Aktienindizes notieren immer wieder nahe ihren Höchstständen, die Volatilität ist gedämpft, das Vertrauen in den technologischen Fortschritt scheint ungebrochen. Wer allein auf die Oberfläche der Märkte blickt, könnte meinen, das globale Finanzsystem sei in bester Verfassung. Doch unter dieser glänzenden Oberfläche hat sich etwas verändert. Nicht laut, nicht abrupt, eher wie ein kaum wahrnehmbares Zittern.
Die grösste Gefahr geht dabei nicht von unerwarteten Schockereignissen aus. Sie geht von Risiken aus, die seit Jahren offen sichtbar vor uns liegen und trotzdem teilweise ziemlich sorg-los beiseitegeschoben werden. In der Risikoforschung nennt man solche Gefahren graue Nashörner: grosse, schwerfällige, deutlich erkenn-bare Bedrohungen, die langsam auf uns zurollen und die wir verdrängen, bis sie unmittelbar vor uns stehen und ausbrechen.
Für sich genommen sind diese Nashörner be-herrschbar. Zum Problem werden sie dann, wenn sie gleichzeitig in Bewegung geraten und dasselbe Fundament ins Wanken bringen, auf dem sie alle stehen. Bekannte Einzelrisiken können sich gegenseitig verstärken, Kettenreaktionen auslösen und so Folgen entwickeln, deren Ausmass und Zeitpunkt kaum verlässlich abzuschätzen sind.
Verschiedene Kräfte stehen aktuell im Zentrum: der rasante Aufstieg der künstlichen Intelligenz, die wachsende Rolle der Schattenbanken als Kreditgeber, die Staatsverschuldung der USA und die Geldpolitik der Notenbanken. Die Frage ist nicht, ob es diese Risiken gibt. Sie lautet, wie viel Belastung das Finanzsystem verträgt, wenn mehrere zur gleichen Zeit wirken.
Die Hausse lebt bis dato von der Zukunft
Die Aktienmärkte blicken auf ein starkes Börsenjahr zurück. Der S&P 500 notiert nahe seinen Rekordständen, getragen von hohen Unternehmensgewinnen und der Hoffnung, dass die enormen Investitionen in künstliche Intelligenz künftig entsprechend hohe Erträge abwerfen. Gerade darin liegt jedoch eine besondere Empfindlichkeit des Marktes. Bei vielen Technologieunternehmen beruht ein erheblicher Teil der Bewertung auf Gewinnen, die erst in den kommenden Jahren erwartet werden. Solche Gewinne sind wie ein Versprechen auf später, und was ein späteres Versprechen heute wert ist, hängt davon ab, wie viel Ertrag man in der Zwischenzeit anderswo sicher erzielen könnte. Steigen die Zinsen, wird sicheres Warten attraktiver, und dasselbe Versprechen verliert aus heutiger Sicht an Wert. Für die Börse heisst das: Klettern die langfristigen Renditen, wird dieselbe glänzende Zukunft heute weniger wert sein, und die teuersten Wachstumsaktien spüren das zuerst.
Der Preis der Zukunft steigt
Genau dieser Preis der Zukunft ist zuletzt ge-stiegen. Die Rendite zehnjähriger US-Staatsanleihen liegt inzwischen bei rund 5.0% und damit so hoch wie seit 2007 nicht mehr. Dahinter stehen mehrere Faktoren: eine robuste Wirtschaft, hartnäckige Inflation, der enorme Kapitalbedarf rund um KI und zunehmend auch Sorgen über die öffentlichen Finanzen.
Abbildung 1: Aktienmarkt und langfristige Zinsen seit 1970
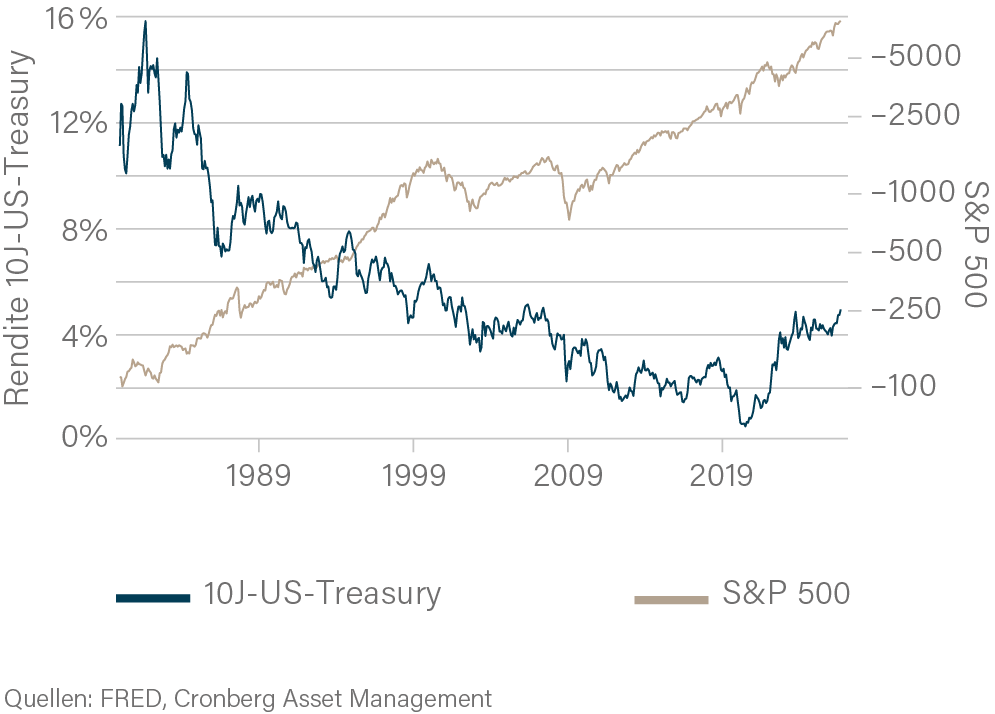
Das Congressional Budget Office erwartet für 2026 ein US-Budgetdefizit von rund 5.8% der Wirtschaftsleistung. Die öffentlich gehaltene Staatsschuld liegt bereits bei rund 123 Prozent der gesamten Wirtschaftsleistung eines Jahres. Hohe Zinsen werden damit selbst Teil des Problems. Die USA müssen nicht nur neue Defizite finanzieren, sondern auch auslaufende Schul-den zu aktuellen Marktzinsen ersetzen.
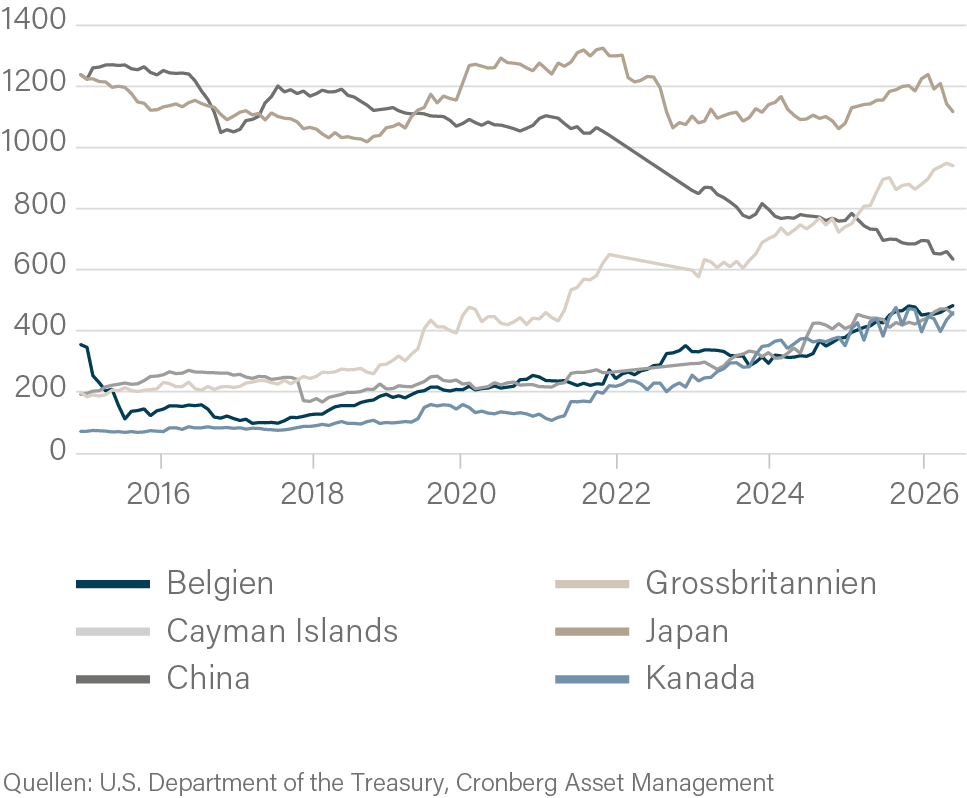
Gleichzeitig verändert sich die Konkurrenz um dieses Kapital. Japan war über Jahrzehnte einer der wichtigsten Käufer ausländischer Staatsanleihen, weil die Renditen im eigenen Land praktisch bei null lagen. Dieses Muster beginnt sich zu verändern. Zehnjährige japanische Staatsanleihen rentieren inzwischen mit rund 3 %, dem höchsten Niveau seit 1996. Japanische Investoren haben im laufenden Jahr zudem netto bereits rund 19 Milliarden US-Dollar aus ausländischen Anleihen abgezogen. Japan ist kein Einzelfall.
China baut seine Bestände seit Jahren ab, auch Indien zählte zuletzt zu den Verkäufern, und selbst Norwegens Staatsfonds, der grösste der Welt und lange ein verlässlicher Käufer, prüft eine deutliche Reduktion. Die weltweite Nachfrage bricht damit nicht weg, aber der Kreis verlässlicher Käufer wird kleiner, und was nachrückt, verlangt höhere Renditen.
Abbildung 2: Gehaltene US-Treasuries nach Ländern in Mrd. USD
Auch die Fed kann diesen Druck nicht einfach beseitigen. Die jüngste Eskalation im Nahen Osten hat den Ölpreis wieder über 100 US-Dollar je Fass getrieben und damit neue Inflationsrisiken geschaffen. Höhere Leitzinsen produzieren weder zusätzliches Öl noch lösen sie Lieferengpässe; sie können aber verhindern, dass sich ein solcher Preisschock in breitere Inflation übersetzt. Genau darin liegt das Dilemma: Die Fed kann steigende Finanzierungs-kosten nicht beliebig mit Zinssenkungen abfedern, solange die Inflation ihr wenig Spielraum lässt.
Für einen Aktienmarkt, dessen Bewertungen stark auf zukünftigen Gewinnen beruhen, ist das entscheidend: Der langfristige Zins ist nicht mehr nur Hintergrundrauschen. Er wird zum Preis, an dem sich die Zukunft misst und an dem sich die Tragfähigkeit der Aktienbewertungen entscheidet.
Der Boom braucht Kapital
Die KI-Hausse ist nicht nur eine Bewertungsgeschichte. Hinter ihr steht eines der grössten Investitionsprogramme unserer Zeit: Rechenzentren, Hochleistungschips und Strom- und Netzkapazitäten. Allein die fünf grössten US-Technologiekonzerne dürften 2025 und 2026 zusammen mehr als eine Billion US-Dollar investieren.
Noch können diese Unternehmen einen beträchtlichen Teil dieser Ausgaben aus dem laufenden Geschäft finanzieren. Doch der Kapital-bedarf wächst schneller. Der Internationale Währungsfonds rechnet bis 2029 mit KI-Investitionen von rund 3.4 Billionen US-Dollar. Damit gewinnt Fremdkapital an Bedeutung. Das Risiko verschiebt sich: Was zunächst wie eine reine Aktiengeschichte aussieht, wird zunehmend auch zu einer Kreditgeschichte.
Dabei bleibt ein Teil der Verschuldung ausserhalb der klassischen Unternehmensbilanz. Eine Zweckgesellschaft baut etwa ein Rechenzentrum, Versicherer oder Kreditfonds stellen das Kapital bereit und ein Technologiekonzern verpflichtet sich, die Anlage langfristig zu mieten. Die Schuld steht dann nicht direkt beim Technologiekonzern in der Bilanz, die wirtschaftliche Verpflichtung bleibt aber bestehen. Gerade in einer Welt höherer Zinsen wird diese Unterscheidung wichtiger: Je teurer Kapital wird, desto stärker zählt nicht nur die Investitionshöhe, sondern auch, wer das Risiko trägt und wie lange die Finanzierung gesichert ist.
Der Bankrun ohne Bank
Ein wachsender Teil dieser Finanzierung findet ausserhalb des klassischen Bankensystems statt, bei sogenannten Schattenbanken. Dazu zählen unter anderem Private-Credit-Fonds, die Unternehmen direkt Kredite vergeben.
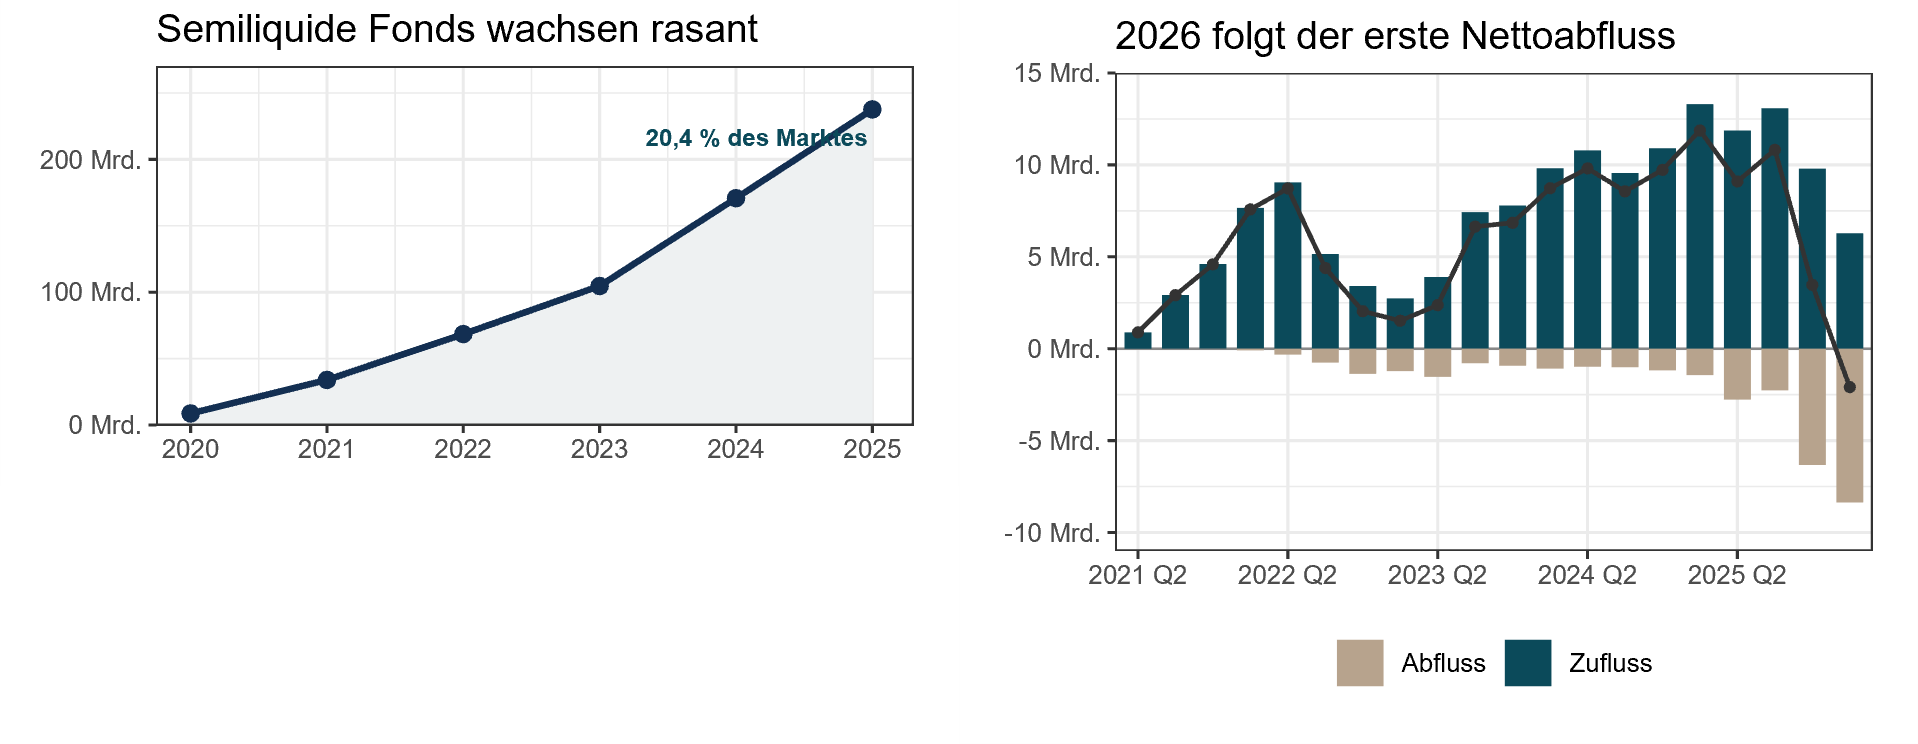
Besonders stark gewachsen sind semiliquide Fonds. Ihr Vermögen stieg von knapp 9 Mrd. US-Dollar im Jahr 2020 auf rund 238 Mrd. per Ende 2025. Das Besondere an diesen Produkten: Sie investieren in langfristige, kaum gehandelte Kredite, ermöglichen ihren Anlegern aber regelmässige Rückgaben. Genau darin liegt die Krux. Die Anlagen sind langfristig gebunden, die Ansprüche der Anleger dagegen deutlich kurzfristiger. Ein Widerspruch, der bei steigenden Rückgaben zum Problem werden kann.
Im ersten Quartal 2026 wurde dieses Versprechen erstmals spürbar getestet. Die 14 grössten dauerhaft offenen Kreditfonds verzeichneten Zuflüsse von 6.3 Milliarden, aber Abflüsse von 8.4 Milliarden US-Dollar. Unter dem Strich ergab sich damit erstmals ein negativer Nettofluss in dieser jungen Anlageklasse, getrieben durch steigende Zinsen. Noch war das kein Sturm. Es zeigte aber, wie schnell aus einem Finanzierungsmodell ein Liquiditätsproblem werden kann.
Der Mechanismus ähnelt einem Bankrun, nur ohne Bank. Wollen viele Anleger gleichzeitig ihr Geld zurück, müssen Fonds entweder Rückgaben begrenzen oder Kredite mit Abschlag verkaufen. Das drückt die Preise, zwingt andere Fonds zu tieferen Bewertungen und kann weitere Anleger zum Ausstieg bewegen. Aus einzelnen Rückgaben kann so eine sich selbst verstärkende Abwärtsspirale entstehen.
Das gemeinsame Fundament
Was diese Risiken verbindet, ist ihr gemeinsamer Ursprung. Jahrelang senkten tiefe Leitzinsen und reichlich Liquidität die Finanzierungs-kosten und machten höhere Bewertungen, mehr Verschuldung und komplexere Anlageformen tragbar. Billiges Geld machte Geschäfte attraktiv, die unter anderen Bedingungen zu riskant gewesen wären.
Über mehrere Krisen hinweg entstand die Erwartung, dass Notenbanken im Ernstfall eingreifen, der sogenannte «Fed-Put».
Heute ist dieses Sicherheitsnetz schwieriger einzusetzen. Die Fed kann Finanzierungsbedingungen nicht beliebig lockern, solange die Inflation erhöht bleibt oder neue Angebotsschocks drohen. Gleichzeitig machen hohe Staatsdefizite und gestiegene Zinskosten zusätzliche Lockerung politisch und wirtschaftlich komplexer. Genau darin liegt der Unterschied zu früheren Phasen: Das Finanzsystem ist noch immer stark von tiefen Finanzierungskosten abhängig, während die Notenbank weniger frei darin ist, sie wiederherzustellen.
Die grauen Nashörner sind deshalb keine einzelnen Ereignisse. Sie sind die Verbindung zwischen mehreren bekannten Risiken, die lange von denselben günstigen Finanzierungsbedingungen getragen wurden. Solange das Fundament hält, kann die Hausse weitergehen.
Qualität der Geschäftsmodelle
Es wäre der falsche Schluss, sich ganz aus den Risiken herauszuhalten. Künstliche Intelligenz ist kein Börsenthema unter vielen, sondern ein historischer Strukturwandel, der Wirtschaft und Gesellschaft über Jahre prägen wird. Nicht investiert zu sein, wäre ein ebenso grosser Fehler wie blindes Mitlaufen. Die Antwort liegt dazwischen: aktiv und selektiv und entlang der gesamten Wertschöpfungskette. Diese reicht vom Software-Design der Halbleiter über deren Produktion und die nötigen Fertigungsanlagen bis zu den Rechenzentren und schliess-lich zu den Kühl- und Energieunternehmen, ohne die keine dieser Anlagen läuft.
Den Ausschlag gibt dabei die Qualität der Geschäftsmodelle. Unternehmen mit echter Preis-setzungsmacht können höhere Kosten weiter-geben und fürchten die Inflation nicht. Und Firmen, die schon heute nachhaltig robuste Erträge erwirtschaften, sind weniger verwundbar als solche, deren Wert allein auf fernen Versprechen ruht. Solche Unternehmen überstehen graue Nashörner. Nicht weil sie sie vorhersehen, sondern weil sie sie nicht vorhersehen müssen.
Man kann graue Nashörner nicht terminieren. Aber man kann ein Portfolio bauen, das sie übersteht. Je höher die Erwartungen an den Märkten steigen, desto mehr entscheidet nicht die Frage, ob man dabei ist, sondern wie. Im Zentrum steht die Robustheit eines Portfolios, und dabei spielen auch andere Branchen und Sektoren eine Rolle. Darauf legen wir unseren Fokus.
Alessandro Sgro, Chief Investment Officer