
Die Geschichte ist kein Fahrplan
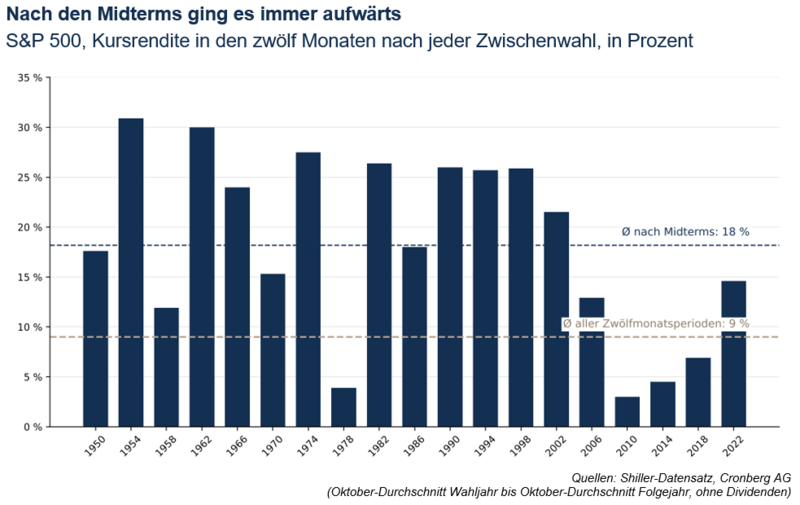
Die amerikanischen Zwischenwahlen stehen vor der Tür. Das freut Anleger: Seit 1950 ist der breite US-Aktienindex S&P 500 nach jeder dieser Wahlen innert zwölf Monaten gestiegen – 19 Mal in Folge. Solche Statistiken geben ein Gefühl dafür, wie sich Märkte entwickeln können. Ob sich die Geschichte wiederholt, entscheidet aber das aktuelle wirtschaftliche Umfeld. Die US-Wirtschaft zeigt sich 2026 in einer erstaunlich robusten, doch zunehmend zwiespältigen Verfassung.
Alessandro Sgro, Chief Investment Officer Cronberg AG
Am 3. November wählen die USA das gesamte Repräsentantenhaus und einen Drittel des Senats neu. Für die Börse gelten diese sogenannten Midterms als gutes Omen. In den zwölf Monaten nach den Zwischenwahlen legte der S&P 500 seit 1950 im Durchschnitt rund 18 Prozent zu, doppelt so viel wie in einer gewöhnlichen Zwölfmonatsperiode. Ein Verlustjahr gab es nie. Doch warum sollte ein Wahlergebnis die Ertragskraft amerikanischer Unternehmen stärken und damit die Kurse treiben?
Hinter der Statistik stehen zwei Mechanismen. Erstens baut die Wahl Unsicherheit ab: Die Partei des Präsidenten verliert in aller Regel Sitze, abrupte politische Kurswechsel werden unwahrscheinlicher. Gemäss einer Studie der Universität Berkeley erreicht die politische Unsicherheit kurz vor der Wahl ihren Höhepunkt. Zweitens ist der Ausgangspunkt oft tief. Das Midterm-Jahr ist das schwächste im Präsidentschaftszyklus. Zwischenzeitlich fiel der Index in Midterm-Jahren im Schnitt um rund 19 Prozent. Lag er bis Oktober im Minus, folgten im Schnitt 23 Prozent Plus. Stand er bereits im Plus, waren es 15 Prozent. 2026 fehlt dieser Rückschlag: Der Index gab im Frühjahr nur rund neun Prozent nach und lag Mitte Oktober zwölf Prozent über dem Jahresanfang. Ein Teil der üblichen Erholung ist damit vorweggenommen.
Historische Vergleiche sind wertvoll, weil sie Muster und Grössenordnungen sichtbar machen. Ein Fahrplan sind sie nicht. Über die Performance entschied stets das wirtschaftliche Umfeld.
Die Wirtschaft wächst, im zweiten Quartal hochgerechnet um 2,2 Prozent. Getragen wird das Wachstum vor allem von Investitionen in Rechenzentren für künstliche Intelligenz. Bei den Haushalten sieht das Bild anders aus. Im September entstanden nur 29'000 neue Stellen, die Inflation stieg auf 3,7 Prozent, die Löhne nur um 3,0 Prozent. Die Kaufkraft sinkt. Dennoch erhöhte die Notenbank im September die Zinsen. Zehnjährige Staatsanleihen rentieren über fünf Prozent, und der Staat zahlt inzwischen mehr für Zinsen als für seine Armee.
Zwei Entwicklungen prägen die Märkte aktuell stärker als jeder Wahltermin. Die erste ist der Iran-Krieg. Der Ölpreis stieg im April zeitweise über 120 Dollar. Seit Juli eskaliert der Konflikt erneut, die Strasse von Hormus ist faktisch blockiert, und Brent notiert mit rund 110 Dollar so hoch wie seit Mai nicht mehr. Allein im September verteuerte sich Benzin um gut neun Prozent. Teure Energie treibt die Inflation und nimmt der Notenbank den Spielraum für Zinssenkungen. Ein neu zusammengesetzter Kongress kann bei der Kriegsfinanzierung mitreden. Den Ölpreis bestimmt er nicht.
Die zweite ist der Boom der künstlichen Intelligenz. Die vier grössten Cloud-Anbieter investieren dieses Jahr rund 700 Milliarden Dollar, Analysten erwarten für den S&P 500 ein Gewinnwachstum von über 30 Prozent. Vier Titel (Nvidia, Apple, Micron und AMD) lieferten bis Anfang Oktober die Hälfte des Indexgewinns. Das Shiller-KGV liegt mit rund 41 höher als vor jeder anderen Zwischenwahl seit 1950.
Bei der Energie treffen sich beide Entwicklungen. Rechenzentren brauchen enorme Mengen Strom, teure Energie und hohe Zinsen verteuern ihren Bau. Entscheidend ist, ob die erhofften Produktivitätsgewinne diese Kosten rechtfertigen. Erste Anzeichen gibt es: Die Arbeitsproduktivität lag im zweiten Quartal 2,2 Prozent über dem Vorjahr.
Die Geschichte gibt ein Gefühl für das Mögliche. Was wahrscheinlich ist, zeigt die Gegenwart. Entspannt sich die Lage im Iran und liefern die KI-Investitionen die erhofften Gewinne, kann sich das historische Muster bestätigen. Bleiben die Energiepreise hoch und enttäuschen die Erträge, gerät das Fundament der Kursgewinne unter Druck. Die Statistik verspricht eine Börsenparty. Ob die Musik weiterspielt, entscheiden Gewinne, Zinsen und Kaufkraft. Die Midterms können politische Mehrheiten verändern, nicht aber die Gesetze der Ökonomie. Die Börse handelt Erwartungen, keine Wahlen.
Rechtlicher Hinweis
Die vorliegende Präsentation dient ausschliesslich zu Informationszwecken Sie ist nur für den Kunden/die Kundin respektive dessen/deren Bevollmächtigte/r bestimmt und richtet sich insbesondere nicht an Drittpersonen, deren Nationalität oder Wohnsitz den Zugang zu solchen Informationen verbieten. Dieses Dokument stellt weder ein Angebot im rechtlichen Sinne noch eine Aufforderung oder Empfehlung zum Erwerb respektive Verkauf von Finanzinstrumenten dar. Mit jeder Anlage sind Risiken, insbesondere Wert- und Ertragsschwankungen, verbunden. Im Dokument enthaltene historische Wertentwicklungen sind kein Indikator für zukünftige Ergebnisse. Bei Fremdwährungen besteht zusätzlich das Risiko, dass die Fremdwährungen gegenüber der Referenzwährung des Anlegers an Wert verlieren.